
皆様いかがお過ごしですか。
モデルナの株価が爆上がりしましたよね。
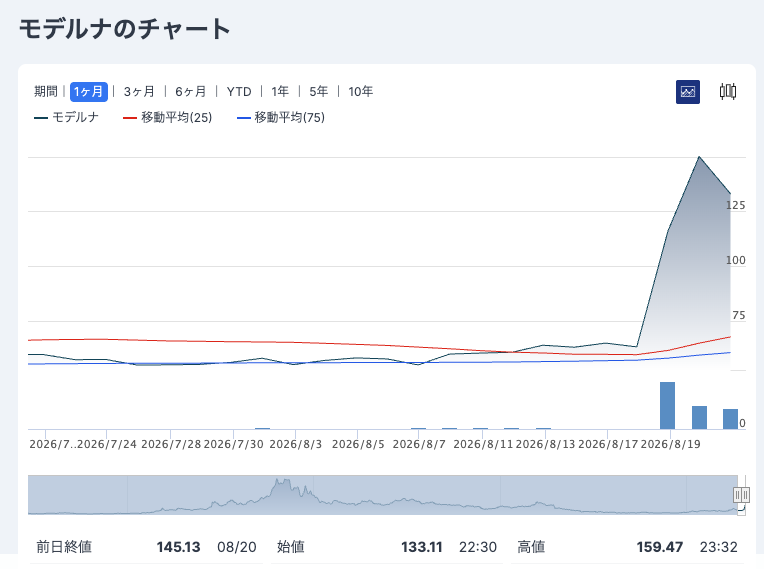
2026年8月19日、モデルナとメルクは、個別化mRNAがんワクチン「intismeran autogene」(mRNA-4157/V940)とKeytruda(ペムブロリズマブ)の併用療法に関する第3相INTerpath-001試験のトップライン結果を発表しました。対象は手術で腫瘍を切除済みのステージIIB〜IVメラノーマ患者1,137人で、intismeran+Keytruda群とKeytruda単独群を2対1で比較する二重盲検デザイン。結果、主要評価項目である無再発生存期間(RFS)、および重要な副次評価項目である遠隔転移非発生生存期間(DMFS)の両方で、統計的に有意かつ臨床的に意義のある改善を達成した。mRNAベースのがん治療薬として初めて後期第3相で陽性データを出した、まさに歴史的な一報とのことだったのです。
市場の反応は劇的で、発表当日の8月19日、モデルナ株(MRNA)は前日比176.97%高の174.38ドルで引け、出来高は通常の約18倍にあたる1億8,500万株。時価総額は一日で約450億ドル増加したのです。ちなみに2025年を通じて同社株は30ドルを割り込む水準で低迷しており、コロナ禍のピーク時(400ドル超)からの転落ぶりを知る投資家にとっては、まさに「まさか」の急騰だった。もっとも祭りは長く続かず、翌20日には利益確定売りに押されて一時25%超下落、129ドル前後まで反落している。とはいえ、発表前から比べれば、まだまだ爆上げと言って良いのです。
なぜここまで株価が跳ねたのか
モデルナにとってこの数年は、ご承知のように、まあ、苦難の連続だったかもしれないです。何しろコロナワクチン特需の終焉後、売上は急減しました。
2025年は約19億ドルの通期売上見通しに対し、直近四半期では売上1億4,500万ドルに対し純損失7億8,200万ドルという厳しい数字が続いていたのです。
次の柱として期待されていたRSVワクチンやインフル・コロナ混合ワクチンはあるものの、コロナ特需の穴を埋めるにはまだ力不足というのが市場の見方だった。まあ、コロナ・・・という感じではありますよね。
そこに舞い込んだのが、今回のintismeranの陽性データだということです。
mRNA技術を使った「個別化がんワクチン」というコンセプトは、Moderna創業以来のもう一つの本丸であり、コロナワクチンで実証したmRNAプラットフォームの汎用性を証明する試金石でもありました。
患者自身の腫瘍から得た変異情報をもとに一人ひとり異なる配列のワクチンを設計するという、従来の「万人向け医薬品」とは根本的に発想が異なるアプローチが、初めて大規模臨床で結果を出しました。
これは単なる一薬剤の成功ではなく、「mRNAはワクチンだけでなく個別化治療薬のプラットフォームになりうる」という技術的仮説そのものへの信任投票だったからこそ、株価はこれほど激しく反応したのだろうと思います。
市場の熱狂とアナリストの冷静な視線のギャップ
とはいえ、専門家の評価は手放しの楽観一色ではない。Leerink PartnersのアナリストDaina Graybosch氏は今回の株価反応を「楽観的すぎる」と評し、達成が難しい期待値を市場が織り込んでしまったと指摘しています。
intismeranの1患者あたりの製造コストは通常の抗体医薬などに比べて高くなる可能性が高く、また今回の株価上昇が示唆するほどの売上規模をアジュバント(術後補助療法)市場だけで実現できるかは未知数だとのことです。
加えて、メラノーマという腫瘍原性変異(TMB)が高く免疫療法が効きやすいがん種で成功したことを、他の固形がんにそのまま外挿するのは「危うい前提」との見方も出ている。
実際、今回発表されたのはあくまでトップラインの速報値であり、具体的なハザード比、絶対リスク低減幅、サブグループ解析などの詳細データは非公表のままですね。Seeking Alphaの分析でも、規制当局への申請プロセスや詳細データの開示を待つべきとして「Hold」評価にとどめる論調が目立ちます。
1日で株価が2.6倍になり、その後わずか1日で4分の3程度まで値を戻すという値動き自体が、材料の重みに対して市場のポジションが薄かったことを物語っています。
今後の考察
今後の焦点は大きく3つに整理できるそうです。
1つは詳細データの開示とFDA・EMAなど各国規制当局への承認申請の行方だです。トップラインが良好でも、サブグループ解析で特定の患者層への効果が薄いことが判明したり、安全性プロファイルに懸念が出たりすれば、評価は一変しうる。
2つ目は、メラノーマ以外の適応拡大の進捗であす。これは、大いに興味のあることですよね。モデルナとメルクは非小細胞肺がんや膀胱がんなど他がん種への展開を計画しており、ここでの成否が「メラノーマだけの特殊解だったのか、それとも本当にプラットフォームなのか」を判断する試金石になるとのことです。 なんと、というか、ワオ、というか、メラノーマ以外にも、やっております。しかもメルクと。 あ、この記事のメルクは全部アメリカメルクですよ。MSDですね。念の為。
3つ目は製造コストと薬価です。薬価は、もう、ここ数年、新しい薬では話題になることですよね。個別化ワクチンは患者ごとにオーダーメイドで製造するので、既存の抗がん剤とはコスト構造が根本的に異なるとのことです。保険償還や薬価収載の議論次第で、商業的なポテンシャルは大きく変わってきます。また、なんとなく、日本は批判されそう。
株価そのものについては、8月20日時点でRSIが78.79と依然として買われすぎ水準にあり、50日移動平均・200日移動平均ともに現在の株価から大きく下方に位置している。テクニカル的には調整が入りやすい状態が続いており、今後もニュースフローに応じた乱高下は避けられないでしょうね。ところで、配当って、あるのかな?と、思って調べたら、やっぱり、出してませんでした。ゼロ。
見通し?
今回のINTerpath-001のトップライン結果は、mRNAという技術が「感染症ワクチン」の枠を超えて「個別化がん治療」という新たな地平を切り拓いたことを示す、業界にとって象徴的な一歩と、みんな言っています。
その意味で「がんワクチンの時代が来た」という見出しは、誇張ではなさそうです。
いよいよ、がんワクチンの時代ですかね。
ただし、それがModerna株にとって持続的な株価上昇につながるかは分かりません。
日本への影響
いやあ、日本法人も、また人が増えると良いと思っています。どんどん採用してほしいですね。マジで、どんどん採用してください!
よくわからないですけど、今回の欧米人主体の試験で得られた良好な結果を、そのまま日本人患者の主要な病型に外挿できるとは限らないというのが、専門メディアの分析でも指摘されている点でもあります。
日本での実用化を占ううえでは、肢端黒子型を中心とした追加データや、日本人集団を含むブリッジング試験の有無が今後の重要な観察ポイントになりますね。日本人での治験が必要になってくるのかな。
また、Modernaの主力製品であるコロナワクチンについては日本での承認審査が進行中であり、こうした足元のパイプライン全体の動きと合わせて、今回のニュースも見ていくということになりますよね。
期待しかないです。
 Ken リクルターブログ

コメントを投稿するにはログインしてください。